Deducción de IRPF por obras de eficiencia energética en 2026
Si tu reforma reduce al menos un 7 % la demanda de calefacción y refrigeración de tu vivienda, deduces el 20 % de lo pagado, con una base máxima de 5.000 €. Si recorta un 30 % el consumo de energía no renovable o llega a clase A o B, el 40 %, con base de 7.500 €. Vale para pagos hasta el 31 de diciembre de 2026, con certificado energético de antes y de después.
Lo esencial
- 20 % de lo pagado si la demanda de calefacción y refrigeración baja un 7 %: hasta 1.000 € al año.
- 40 % si el consumo de energía primaria no renovable baja un 30 % o llegas a clase A o B: hasta 3.000 € al año.
- 60 % por obras de rehabilitación energética del edificio pagadas hasta el 31 de diciembre de 2027.
- Obras en tu piso: pagos hasta el 31 de diciembre de 2026 y certificado posterior antes del 1 de enero de 2027.
- Solo cuenta lo pagado con tarjeta, transferencia, cheque nominativo o ingreso en cuenta.
- Las calderas y equipos de combustibles fósiles no entran en la base.
¿Qué deducciones hay por obras de eficiencia energética?
Tres, según dónde se haga la obra y cuánto mejore la vivienda. Las regula la disposición adicional 50.ª de la Ley del IRPF, y el Real Decreto-ley 7/2026, convalidado por el Congreso el 26 de marzo de 2026, las prorrogó un año más:
| Deducción | Qué hay que conseguir | Base máxima | Deducción máxima | Pagos hasta |
|---|---|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración de la vivienda | 5.000 € al año | 1.000 € al año | 31 de diciembre de 2026 |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, o llegar a clase A o B | 7.500 € al año | 3.000 € al año | 31 de diciembre de 2026 |
| 60 % | Rehabilitación energética del edificio con esa misma mejora del 30 % o la clase A o B | 5.000 € al año y 15.000 € en total | 3.000 € al año y 9.000 € en total | 31 de diciembre de 2027 |
Las dos primeras valen para obras en tu vivienda habitual o en otra tuya que tengas alquilada o vayas a alquilar, siempre que la alquiles antes del 31 de diciembre de 2027. Una misma obra no puede acogerse a la vez al 20 % y al 40 %: se aplica la que corresponda según el certificado.
¿Qué obras de una reforma pueden desgravar?
La ley no trae una lista de obras. Lo que cuenta es el resultado que demuestre el certificado energético, así que entran las partidas de la reforma que mejoren la calificación, por ejemplo:
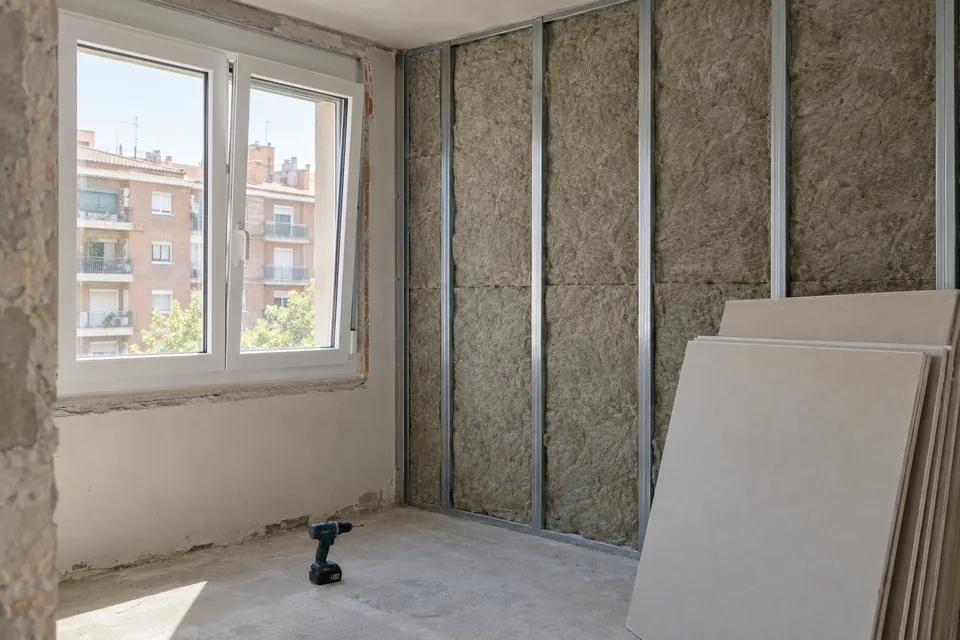
- Aislar por dentro las paredes que dan a la calle con un trasdosado, o el techo si vives en el último piso.
- Cambiar las ventanas por otras con rotura de puente térmico y doble vidrio.
- Sustituir la caldera de gas por aerotermia, que en un piso de 70 m² sale por 6.500–9.500 € según Selectra.
- Los honorarios del técnico, el proyecto, la dirección de obra y los propios certificados energéticos.
Y estas no entran: los equipos que usan combustibles fósiles, como una caldera de gas nueva; las obras en garajes, trasteros, jardines o piscinas; y la parte de la vivienda que dedicas a una actividad económica. Si una ayuda pública ha pagado parte de la obra, esa parte se descuenta de la base.
Ojo con un detalle práctico. En una reforma integral la factura mezcla de todo: cocina, baño, suelos. Para Hacienda solo cuentan las obras hechas para la mejora energética, así que pide que el presupuesto separe esas partidas desde el principio.
¿Hasta cuándo puedes aplicar la deducción?
Para las obras dentro de tu vivienda, las cantidades tienen que estar pagadas como tarde el 31 de diciembre de 2026, y el certificado energético de después debe expedirse antes del 1 de enero de 2027. Para las obras del edificio, el pago puede llegar al 31 de diciembre de 2027 y el certificado, hasta antes del 1 de enero de 2028.
Si empiezas ahora, haz la cuenta. Una reforma integral de piso lleva de 6 a 15 semanas de obra, más el permiso municipal, y eso deja muy poco margen para tener el certificado final antes de fin de año. Lo que pagues en 2027 por obras dentro de tu piso no tendrá deducción salvo que se vuelva a prorrogar.
Y no des la prórroga por hecha. Antes del Real Decreto-ley 7/2026, el Congreso tumbó otros tres que la modificaban: el 9/2024, el 16/2025 y el 2/2026. La deducción se aplica en la declaración del año en que se expide el certificado de después, con lo pagado hasta ese año.
 3:22
¿Cuánto te puedes deducir? Un ejemplo en un piso de los años 70
Imagina un piso de 70 m² en el que, dentro de la reforma, cambias seis ventanas y pasas de la caldera de gas a la aerotermia. Con precios orientativos de Cronoshare (enero de 2026) y Selectra (julio de 2026):
| Partida | Coste orientativo |
|---|---|
| Seis ventanas de PVC de 120 × 120 cm instaladas (300–500 € cada una) | 1.800–3.000 € |
| Aerotermia para un piso de 70 m² | 6.500–9.500 € |
| Total de la parte energética | 8.300–12.500 € |
Si el certificado de después muestra que el consumo de energía primaria no renovable baja un 30 % o más, o que el piso llega a clase A o B, deduces el 40 % sobre un máximo de 7.500 €: 3.000 €. Si solo acredita una bajada del 7 % en la demanda, el 20 % sobre un máximo de 5.000 €: 1.000 €. Qué escalón alcanzas lo decide el técnico con los dos certificados, no el tipo de obra.
¿Y si la obra la paga la comunidad de vecinos?
Entonces entra la deducción del 60 %, la más alta. La obra tiene que mejorar la eficiencia del edificio entero, con una reducción del 30 % del consumo de energía primaria no renovable o la clase A o B, acreditada con el certificado del edificio. Cada propietario deduce en proporción a su coeficiente de participación.
La base máxima es de 5.000 € al año, y lo que no puedas deducir por pasarte de ese límite se arrastra a los cuatro ejercicios siguientes, hasta 15.000 € en total. Por ejemplo, si tu parte de una rehabilitación de fachada y cubierta es de 12.000 € y se paga y certifica en un año, deduces 3.000 € ese año, otros 3.000 € el siguiente y 1.200 € el tercero.
¿Hay deducciones en Cataluña o por placas solares?
La Generalitat no tiene una deducción autonómica propia por eficiencia energética. Las del tramo catalán ligadas a obras piden otra cosa: la de rehabilitación de la vivienda habitual, del 1,5 %, exige obras sobre estructura, fachada o cubierta o una actuación calificada como protegida, y la de municipios rurales no se aplica en Sabadell.
Para placas solares hay dos vías. En el IRPF, el Real Decreto-ley 7/2026 añadió una deducción por instalaciones de autoconsumo con renovables hechas en 2026: el 10 % en un inmueble propio o el 20 % en edificios residenciales, con una base máxima de 5.000 € al año. Y en Sabadell, el ICIO de las instalaciones solares que no sean obligatorias se bonifica un 95 %. El resto de apoyos, y qué convocatorias siguen abiertas, lo tienes en las ayudas para reformar en 2026.
Cómo aplicar la deducción, paso a paso
Certificado energético antes de la obra
Lo expide un técnico competente y se registra; vale uno emitido como máximo dos años antes de empezar.
Presupuesto con partidas separadas
Que el presupuesto y la factura identifiquen aislamiento, ventanas o climatización frente al resto de la reforma.
Pago por banco
Tarjeta, transferencia, cheque nominativo o ingreso en cuenta. El efectivo no da derecho a deducción.
Certificado energético después de la obra
Para obras en tu vivienda, expedido antes del 1 de enero de 2027, y acreditando la mejora del 7 % o del 30 %, o la clase A o B.
Declaración de la renta
Se aplica en el ejercicio en que se expide el certificado de después, restando las ayudas públicas que cubran parte de la obra.
Guías relacionadas
- Ventanas de aluminio o PVC
- IVA del 10 % en reformas de vivienda
- Cómo financiar una reforma: préstamo o hipoteca
- Qué incluye un presupuesto de reforma y cómo compararlos
- Comunidad de vecinos: qué avisar antes de reformar
Si quieres que el presupuesto separe las partidas de eficiencia desde el principio, te ayudamos a pedir presupuesto.
Preguntas frecuentes
¿Qué obras de mejora de eficiencia energética se pueden deducir en la renta?
¿Hasta cuándo se puede aplicar la deducción por eficiencia energética?
¿Se puede desgravar la reforma de la vivienda habitual?
¿Puedo deducirme las obras si el piso está alquilado?
¿Es compatible la deducción con una subvención?
- BOE: Ley 35/2006 del IRPF, texto consolidado (disposición adicional 50.ª) (septiembre 2026)
- BOE: Real Decreto-ley 7/2026, de 20 de marzo (21 marzo 2026)
- BOE: Resolución de 26 de marzo de 2026, convalidación del Real Decreto-ley 7/2026 (marzo 2026)
- Agencia Tributaria: medidas en materia de tributación del Real Decreto-ley 7/2026 (marzo 2026)
- Agencia Tributaria: cuadro resumen de deducciones por obras de eficiencia energética (marzo 2026)
- Agencia Tributaria: en qué período impositivo se aplica la deducción por rehabilitación energética
- Agència Tributària de Catalunya: deduccions del tram autonòmic de l'IRPF (2026)
- Cronoshare: ¿Cuánto cuesta instalar ventanas de PVC? (enero 2026)
- Selectra: precio de la aerotermia en 2026 (julio 2026)
- Ajuntament de Sabadell: ordenança fiscal 2.4 (ICIO) 2026 (diciembre 2025)